 KI-generiert
er Artikel – nicht redaktionell geprüft.
Wasser ist Teil der Hennefer Landschaft. Für einen Immobilienverkauf darf daraus weder romantische Verharmlosung noch pauschale Alarmstimmung entstehen. Maßgeblich sind die Lage des konkreten Grundstücks, amtliche Gefahren- und Risikokarten, bekannte Ereignisse sowie bauliche Vorsorge. Auch abseits ausgewiesener Flussgebiete kann Starkregen Wasser auf Straßen, Hängen und Grundstücken konzentrieren. Eine Prüfung beginnt deshalb bei der Adresse, endet aber nicht mit einem einzigen Kartenausschnitt.
Sie möchten Ihre Immobilie verkaufen? Kostenlose persönliche Einschätzung anfragen →
Karten richtig lesen
Das Land Nordrhein-Westfalen stellt Hochwassergefahren- und Hochwasserrisikokarten für verschiedene Szenarien bereit. Sie zeigen modellierte Überflutungsflächen und mögliche Wassertiefen, keine Vorhersage des nächsten Ereignisses. Prüfen Sie Grundstück und Zufahrt in der passenden Kartenebene. Bei Hanglage, Kellertreppe oder tiefer Garage sollte zusätzlich der oberflächliche Abfluss bei Starkregen betrachtet werden. Kartenstand, Legende und Maßstab gehören zur Dokumentation.
Die Hausgeschichte zusammentragen
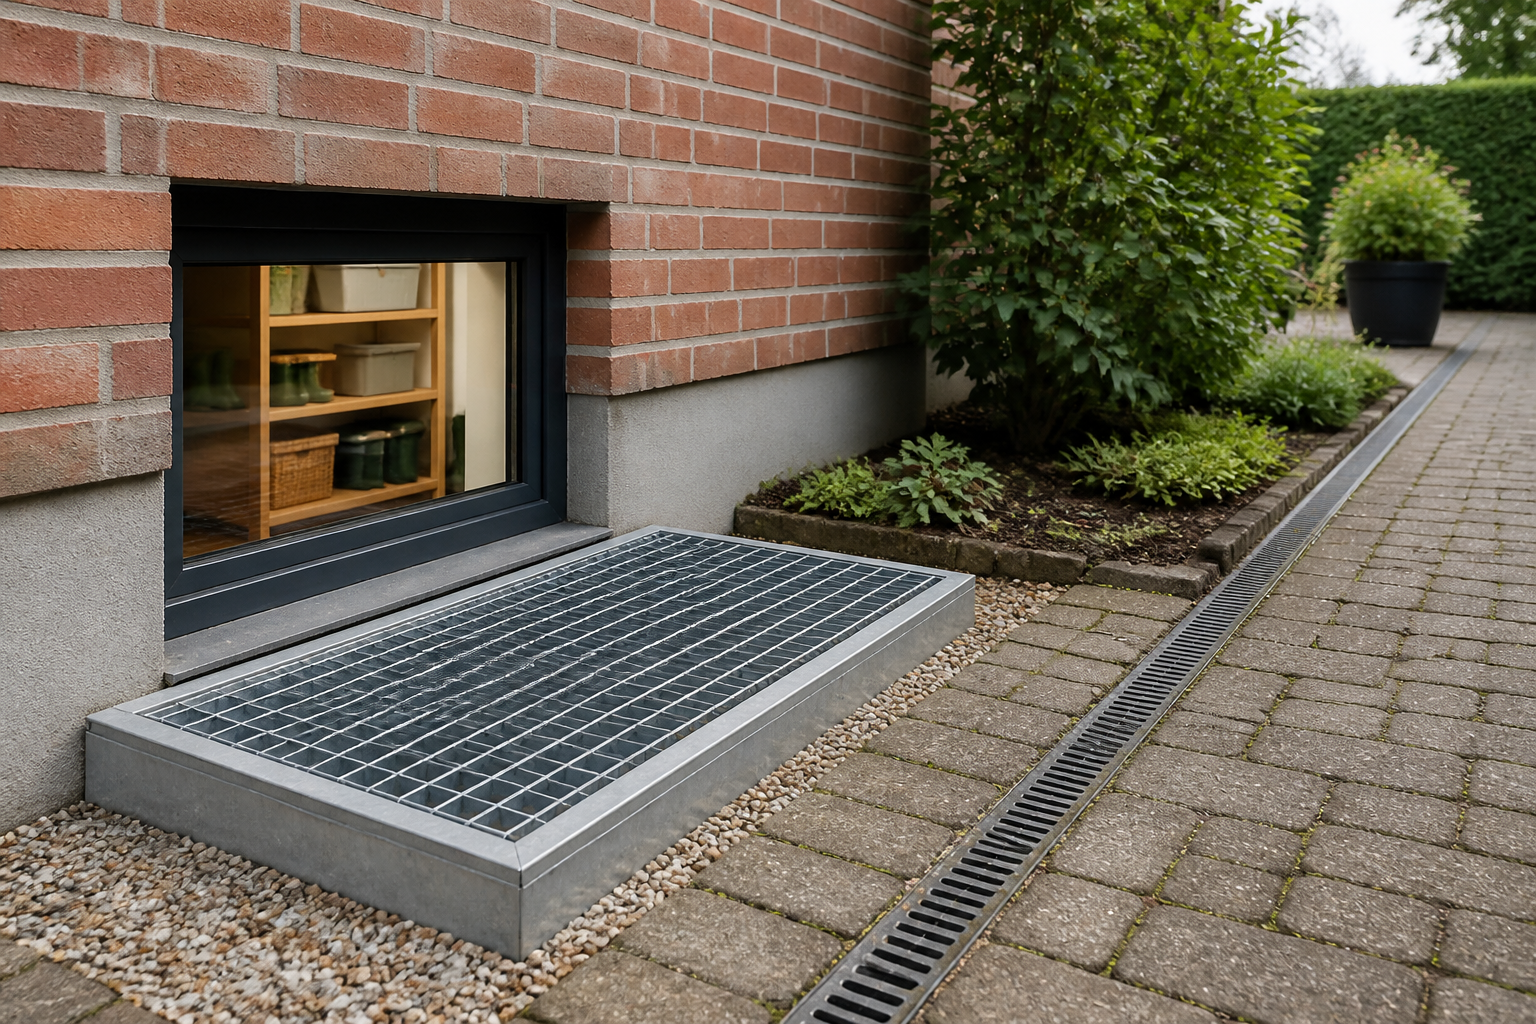
Fragen Sie nicht nur „War hier Hochwasser?“. Relevant sind Datum, Wasserweg, Höhe, betroffene Räume, Ursache und anschließend ausgeführte Arbeiten. Rechnungen für Rückstauverschluss, Abdichtung, Lichtschacht oder Haustechnik sind aussagekräftiger als eine allgemeine Versicherung, alles sei trocken. Frühere Schäden und bekannte gefahrerhebliche Umstände dürfen nicht verschwiegen werden. Welche Angaben rechtlich erforderlich sind, sollte bei Unsicherheit fachlich geklärt werden.
Vorsorge ohne falsche Garantie
Rückstausicherung, angepasste Lagerung, druckwasserdichte Bauteile oder höher angeordnete Technik können Risiken mindern. Ihre Wirkung hängt von Planung, Wartung und Szenario ab. Ein vorhandener Bodenablauf ist nicht automatisch Schutz. Eigentümer sollten Bedien- und Wartungsnachweise zusammentragen und prüfen, ob Versicherungsschutz besteht. Käufer brauchen eine ehrliche Vorstellung davon, welche Eigenvorsorge dauerhaft erforderlich ist.
Für die Vermarktung empfiehlt sich ein geordnetes Risikoblatt: amtliche Kartenauszüge mit Abrufdatum, bekannte Ereignisse, durchgeführte Maßnahmen, Belege und offene Punkte. Das ermöglicht ernsthaften Interessenten eine eigene Prüfung und verhindert widersprüchliche Aussagen bei mehreren Besichtigungen. Der Objektkompass ordnet diese Informationen in den Gesamtzustand des Hauses ein. Er gibt keine Hochwassergarantie und ersetzt weder technische Planung noch Versicherungsberatung; gerade diese klare Grenze macht die Information vertrauenswürdig.
Rundgang nach starkem Regen
Ein trockener Besichtigungstag zeigt nicht alle Wasserwege. Eigentümer können das Grundstück nach einem kräftigen Regen kontrollieren und sachlich dokumentieren: Wo sammelt sich Oberflächenwasser, laufen Rinnen frei, sind Lichtschächte und Abläufe sauber, funktioniert eine Hebeanlage? Eine solche Beobachtung ersetzt weder Starkregenkarte noch Fachplanung, macht aber wartungsbedürftige Punkte sichtbar. Veränderungen am Gefälle dürfen nicht zulasten benachbarter Grundstücke improvisiert werden.
Für den Verkauf ist außerdem die Nutzung des Kellers relevant. Ein als Lager genehmigter und entsprechend ausgebauter Raum wird nicht als sicherer Wohnraum inszeniert. Wertvolle Technik, Heizöltank oder elektrische Verteilung benötigen im Risikokonzept besondere Aufmerksamkeit. Liegen Versicherungsfälle vor, werden Schadenumfang, Regulierung und ausgeführte Arbeiten geordnet. Interessenten können dann ihre Versicherung früh anfragen. Transparenz senkt das Naturereignis nicht, verhindert aber, dass aus unklaren Aussagen ein vermeidbarer Vertrauens- oder Vertragskonflikt entsteht.
Primärquellen
- Hochwassergefahren- und Hochwasserrisikokarten NRW
- Bundesamt für Bevölkerungsschutz – Vorsorge und Handeln bei Hochwasser
- Wasserhaushaltsgesetz
Sie möchten Ihre Immobilie verkaufen?
Kostenlose Einschätzung anfragen →
Ihre Anfrage geht an einen passenden Partnermakler, der sich persönlich bei Ihnen meldet.